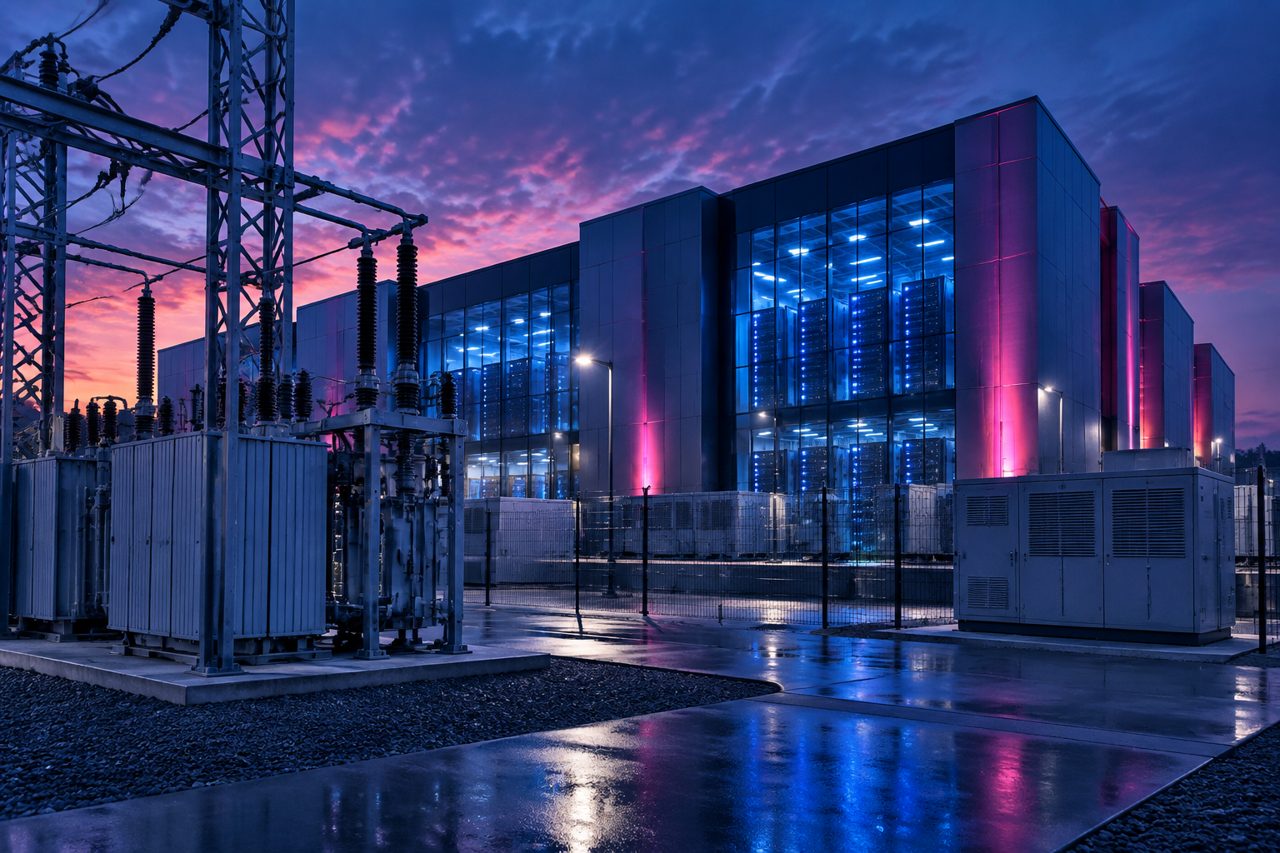
Un terreno inmenso, fibra óptica cerca, miles de millones para invertir: eso ya no basta. Sin electricidad disponible en el lugar y el momento adecuados, un centro de datos dedicado a la inteligencia artificial sigue siendo una promesa sobre el papel. De aquí a septiembre de 2026, el equilibrio de fuerzas podría cambiar: poseer los mejores chips no garantiza poder hacerlos funcionar. Esta perspectiva, basada en los anuncios y las tensiones documentadas en 2024 y 2025, sitúa las redes eléctricas en el centro de la batalla digital.
El enchufe antes que el servidor
El cambio responde, ante todo, a la concentración de las necesidades. Entrenar grandes modelos requiere conjuntos de aceleradores que funcionan de forma simultánea, a veces durante largos periodos. Su explotación comercial añade una demanda más dispersa, pero potencialmente masiva. En las salas informáticas, el aumento de la potencia por bastidor también transforma la refrigeración: el líquido gana terreno cuando el aire resulta insuficiente o demasiado costoso de mover.
Sin embargo, el problema va más allá de las paredes del edificio. Hay que transportar esa potencia, disponer de transformadores, reforzar en ocasiones una subestación eléctrica y garantizar un suministro compatible con las exigencias de continuidad del servicio. Una región puede producir mucha electricidad y carecer de capacidad disponible en la red local. Una energía abundante a escala nacional no equivale a un enchufe inmediatamente accesible a escala municipal.
Para los promotores, la pregunta decisiva deja de ser tanto «¿cuánto cuesta el terreno?» y pasa a ser «¿qué potencia podrá suministrarse realmente y cuándo?». Un emplazamiento menos prestigioso, pero que pueda conectarse antes, puede imponerse a una ubicación cercana a una capital digital. El tiempo de espera se convierte en un coste industrial: los equipos caros que permanecen inmovilizados no prestan ningún servicio.
Las colas de conexión redibujan el mapa
Esta limitación no tiene nada de hipótesis abstracta. En Irlanda, la concentración de centros de datos en torno a Dublín llevó al regulador a endurecer los criterios de conexión ya en 2021. La ubicación, las limitaciones de la red y la capacidad de aportar flexibilidad o generación gestionable cuentan a la hora de evaluar las solicitudes. El mensaje es claro: el acceso al sistema eléctrico ya no es automático.
Singapur ilustra otra forma de escasez. Tras una pausa en la asignación de nuevas capacidades iniciada en 2019, la ciudad-Estado volvió a dar cabida a proyectos de manera selectiva, poniendo el énfasis en la eficiencia y la sostenibilidad. En Estados Unidos, los grandes polos digitales, especialmente en el norte de Virginia, también obligan a los operadores a afrontar necesidades de refuerzo de la red. Los edificios pueden levantarse más rápido que las infraestructuras que los abastecen.
Para septiembre de 2026, el escenario plausible no es un éxodo generalizado hacia las zonas rurales, sino una geografía más selectiva. El entrenamiento de modelos puede admitir una distancia relativa respecto a los usuarios. Los servicios interactivos siguen siendo más sensibles a la latencia, las conexiones y la ubicación de los datos. La electricidad gana peso en la decisión sin desplazar los demás criterios.
El contrato de energía se convierte en una pieza estratégica
Los grandes grupos digitales llevan mucho tiempo comprando electricidad renovable mediante contratos a largo plazo, los PPA. Estos pueden asegurar un precio y facilitar la financiación de nuevos parques. Pero su existencia no significa que los servidores reciban, en todo momento, la electricidad de la instalación correspondiente. Entre el balance anual y el suministro físico hora a hora, la diferencia es fundamental.
Una central solar produce durante el día; un centro de datos puede funcionar de forma permanente. El desfase se gestiona con la red, otros medios de generación, almacenamiento o ajustes del consumo. A medida que aumenta la demanda, el valor ya no reside únicamente en el megavatio hora comprado, sino en su disponibilidad en el momento necesario. Las garantías comerciales no eliminan ni las congestiones ni las limitaciones técnicas.
El renovado interés por la energía nuclear se inscribe en esta búsqueda. En septiembre de 2024, Microsoft y Constellation anunciaron un acuerdo a largo plazo destinado a respaldar la reactivación del reactor de Three Mile Island que no sufrió el accidente, sujeto a las autorizaciones necesarias. Google anunció un acuerdo con Kairos Power para futuros reactores modulares pequeños. Estos compromisos revelan una estrategia; no constituyen una reserva disponible de inmediato.
Instalarse cerca de una central no lo resuelve todo
La ubicación conjunta parece atractiva: acercar los servidores a una gran fuente de generación para simplificar su suministro. Así, Amazon adquirió en 2024 un campus de centros de datos adyacente a la central nuclear de Susquehanna, en Pensilvania. Pero estos esquemas plantean cuestiones complejas sobre el uso de la red, las capacidades reservadas y el reparto de los costes.
El debate también es político. Si una instalación digital acapara una producción existente, ¿aporta un recurso nuevo al sistema o simplemente redistribuye uno que ya estaba disponible? ¿Quién paga los refuerzos imprescindibles y los medios de respaldo? Para las administraciones locales, atraer una inversión espectacular no basta: hay que examinar sus consecuencias sobre el sistema eléctrico, el suelo y las demás actividades económicas.
Francia tiene ventajas, no un pase libre
Con una producción eléctrica ampliamente descarbonizada gracias a la energía nuclear y las renovables, Francia cuenta con un argumento sólido. Sus conexiones europeas, sus capacidades industriales y sus redes de telecomunicaciones refuerzan su atractivo. Los anuncios de inversiones vinculadas a la IA, especialmente en torno a la cumbre de París de febrero de 2025, han situado las infraestructuras en el centro del discurso económico.
No obstante, hay que distinguir entre el importe anunciado, el proyecto financiado, la conexión formalizada por contrato y el emplazamiento que recibe suministro de forma efectiva. Cada ubicación tiene sus propias limitaciones: capacidad de la subestación cercana, obras necesarias, autorizaciones, disponibilidad de equipos y calendario inmobiliario. Varios candidatos pueden aspirar a instalarse en la misma zona favorable. Un mapa nacional atractivo nunca exime de realizar un estudio eléctrico local.
La aceptación también se construye sobre elementos concretos. La refrigeración debe adaptarse a los recursos y al clima del emplazamiento. La recuperación de calor resulta interesante cuando realmente existe una demanda cercana. En cuanto al empleo, hay que distinguir los puestos permanentes de los generados durante las obras. Estos aspectos cuentan más que una promesa genérica de centro «verde».
La flexibilidad, nueva moneda de cambio
Los operadores podrían mejorar su posición aceptando un consumo menos rígido. Aplazar determinados cálculos, repartir tareas entre regiones o reducir temporalmente una carga puede ayudar al sistema eléctrico. Sin embargo, no todo puede trasladarse: interrumpir un entrenamiento tiene un coste, y un servicio utilizado en tiempo real no puede esperar a que la red recupere margen.
Las baterías pueden contribuir a esta flexibilidad, sin resolver por sí solas una carencia persistente de potencia. Por tanto, la negociación podría centrarse tanto en el perfil de consumo como en su volumen máximo. Para un gestor de red, una demanda modulable puede ser más fácil de integrar que un compromiso permanente e irreducible.
¿Y ahora qué? De aquí a septiembre de 2026, los proyectos más sólidos podrían ser aquellos que acrediten su calendario de suministro eléctrico antes de exhibir su potencia informática. Los indicadores que habrá que seguir serán las conexiones aseguradas, las obras iniciadas, la generación adicional y los compromisos de flexibilidad. La batalla de la IA no abandona los semiconductores: se extiende a los cables, los transformadores y el reparto de la electricidad.


