Cada vez se crean más startups en el sector de la fintech en África y la mayoría de ellas albergan el objetivo inconfesado de aprovechar la naciente industria del pago móvil en el continente africano. El fenómeno es, al parecer, interesante en muchos aspectos porque el problema de la inclusión financiera es un clásico en el África subsahariana, donde la tasa de bancarización pura sigue siendo una de las tasas regionales más bajas.
Mientras que el primer unicornio africano proviene del mundo del pago móvil, analizar las reacciones de los bancos ante la disrupción de su actividad y las tensiones ligadas al surgimiento de nuevos actores financieros revela que ningún sector de la actividad humana escapará a la transformación digital.
Una de las últimas noticias publicadas en el medio en línea AgenceEcofin ha acelerado la salida de artículos cuya gestación ya había durado demasiado: BGFIBank lanza esta semana en Gabón un nuevo servicio denominado BGFITime que tiene como vocación mantener abiertas las agencias hasta las 20h en días laborables y hasta las 17h los sábados. Dos meses antes, Société Générale en África, que dispone del mejor sistema de información bancaria del continente, organizó en colaboración con Jokkolabs sus Innovdays bajo el formato de un hackaton sobre el tema: “Reinventemos la experiencia del cliente en la Agencia”, mientras que cada día, los grandes bancos del continente amplían o lanzan su servicio de banca móvil para facilitar sus interacciones con sus clientes.
A primera vista, estas diferentes experiencias pueden dejar traslucir una voluntad de adaptación de los bancos a su entorno cada vez más competitivo y a la demanda de una clase media creciente de servicios bancarios más adaptados a sus limitaciones: falta de tiempo, necesidad de automatización, horarios profesionales cada vez más flexibles. Estas evoluciones presentadas como proyectos ambiciosos son, mirándolas de cerca, comparables al último estertor de un agonizante. Si bien es cierto que los bancos intentan resistir como pueden a la disrupción que aportan a sus profesiones las innovaciones tecnológicas como el dinero móvil, el blockchain y las diferentes startups que están despegando en el continente, también parece cierto que estos pseudo-proyectos innovadores denotan un cierto rechazo a la innovación.
Las últimas cifras producidas por la GSM Association sobre la industria del dinero móvil en África y en el mundo en 2015 revelan hechos preocupantes pero a la vez reveladores de la pérdida de terreno del lobby bancario frente a actores de un tipo nuevo como son las telcos y las fintech startups. Según este estudio,
- Los servicios de mobile money están ahora disponibles en 93 países del mundo a través de 271 ofertas de servicio,
- 85% de los países clasificados con las tasas de bancarización más bajas del mundo tienen ahora una oferta de mobile money
- 100 millones de nuevas cuentas de mobile money se crearon en 2015 en África subsahariana y en el sur de Asia, es decir, el 25% de la totalidad de las cuentas de Mobile money existentes en el planeta
- En 2015, 51 de estos 93 países se dotaron de un marco de regulación de los servicios de mobile money
- Los servicios de Mobile Money experimentaron un crecimiento en el número de sus suscriptores de aproximadamente un 31% desde el año 2014 hasta finales del año 2015, lo que supone una adquisición de unos 411 millones de nuevos abonados
y de manera más sorprendente:
- Existen 19 mercados emergentes en los que hoy hay más cuentas de dinero móvil que cuentas bancarias y ahora se pueden contar más de 37 mercados emergentes en el mundo en los que el número de agentes de mobile money supera en una relación de 10 a 1 al número de agencias bancarias.
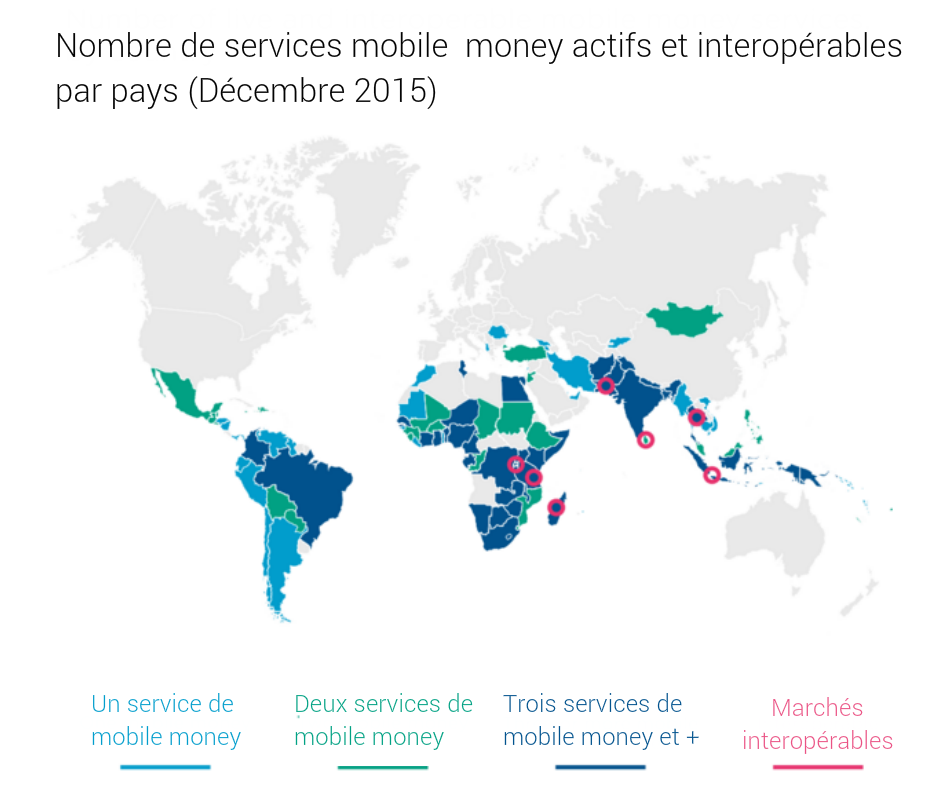
Si estas cifras no expresan para el común de los mortales una realidad tangible, hay una información que pasó desapercibida y que debería atraer un poco más nuestra atención: Botsuana es ahora el primer país del mundo en términos de adopción de mobile money. El dinero móvil representa ahora cerca del 45% de la masa monetaria en circulación en la economía de Botsuana. Al mismo tiempo, África Occidental (zona que conoce una de las tasas de bancarización más bajas del mundo) experimenta el doble de crecimiento en el número de agentes de mobile money activos que en cualquier otra región del mundo.
¿Qué quieren decir estas cifras en términos sencillos?
Las diferentes cifras anteriores traducen sobre todo una realidad en la que cada vez más expertos coinciden en afirmar: la del éxito de las telcos allí donde el fracaso de los bancos para hacer avanzar la bancarización y aportar más seguridad financiera a través de una mejor inclusión a las poblaciones es fácilmente notable. Cada vez más poblaciones utilizan el mobile money para tener acceso a los servicios financieros básicos como el ahorro y el crédito, así como para la compra de bienes y servicios tales como el pago de facturas, la compra de bienes a distancia, etc. La GSMA afirma además que “Los servicios de billetera móvil han contribuido más a la inclusión financiera de las poblaciones durante los últimos diez años de lo que han logrado hacer en cien años los bancos tradicionales”.
“Mobile money has done more to extend the reach of financial services in the last decade than traditional “bricks and mortar” banking has in the last century”.
Un hecho punzante es el marcador de este logro espectacular: en África Occidental, existen ahora más cuentas de Mobile Money que cuentas bancarias clásicas y cerca de la mitad (47,3%) de los titulares de estas cuentas viven ahora en zonas rurales. Los inversores no se han equivocado: Según Disrupt-Africa, que realizó en 2015 el primer estudio sobre la financiación de startups en África, las startups en fintech ocupan la segunda posición en la clasificación de los ámbitos que más se han beneficiado de la captación de fondos, mientras que la startup Interswitch, que ofrece soluciones de pago digital y móvil en Nigeria, será pronto el primer unicornio africano.
Podemos preguntarnos legítimamente si esta revolución cumplirá definitivamente la transición del continente desde el dinero en efectivo hacia el dinero móvil.
Si el ejemplo de Botsuana no aporta un principio de respuesta a los observadores advertidos, y si los bancos han contado hasta ahora con los Estados, los bancos centrales y el lobby bancario para frenar la progresión del dinero móvil, las nuevas perspectivas ligadas a la posibilidad de un impuesto casi universal, fácilmente recaudable, representan un elemento totalmente nuevo que podría cambiar radicalmente la percepción que las autoridades públicas pueden tener del Mobile Money.
El impuesto universal, el argumento definitivo del Mobile Money
En efecto, la casi trazabilidad de las operaciones de dinero móvil en un contexto donde el amor por la moneda fiduciaria favorece el desarrollo de lo informal, es un factor determinante que permitirá a las autoridades evaluar los ingresos de los ciudadanos y aplicar un impuesto más justo y casi universal. Esta perspectiva de un impuesto más justo, más universal, fácilmente recaudable representa el elemento determinante que podría conllevar la generalización del dinero móvil y el comportamiento de los poderes públicos frente a los operadores de telecomunicaciones. Ciertas medidas tales como el identificador único del abonado, el número itinerante y la puesta en marcha de una regulación nacional del dinero móvil son tanto primicias como elementos de arquitectura de la inflexión de los poderes públicos hacia una generalización del dinero móvil. La ubicuidad del teléfono móvil, las tasas de cobertura alucinantes de los operadores de redes celulares en los países del Sur y los márgenes de progresión de la penetración del teléfono celular, la creación por parte del Banco Africano de Desarrollo de un fondo dedicado a las finanzas digitales parecen ser argumentos de peso para predecir días prometedores para los servicios de Mobile Money y posiblemente un trampolín para la generalización del Mobile Money.
¿Qué futuro para los bancos?
Si bien la mayoría de las ofertas de dinero móvil están hoy diseñadas por las telcos en colaboración con un banco o establecimiento financiero (debido al riesgo de iliquidez y al hecho de que captar dinero del público en general sigue siendo una actividad comparable a una “captación de depósitos”), este estado de cosas está llamado a cambiar. El reciente otorgamiento a los operadores de telecomunicaciones de licencias de Emisores de Dinero Electrónico (E.D.E) por parte de los bancos centrales en África y la libertad de independizarse de los operadores bancarios para la puesta en servicio de ofertas de mobile money, abren a los operadores de telecomunicaciones nuevas perspectivas en materia de servicios financieros: flexibilidad para el desarrollo de nuevos servicios, inversiones financieras, operaciones de crédito… Los operadores de telecomunicaciones no se han equivocado. Orange es el primer operador de red celular en adquirir para sus filiales senegalesas, malienses, marfileñas y guineanas la licencia de E.D.E y otros mastodontes del sector deberían seguir pronto.
Una eventual política de generalización del Mobile Money y la adquisición de licencias de E.D.E por parte de los operadores de telecomunicaciones deberían empujar en un futuro cercano a los banqueros a repensar profundamente la naturaleza misma de sus actividades: la caída del número de operaciones de retiro y depósito conllevaría sistemáticamente un cuestionamiento del modelo de banca minorista debido a una baja drástica de la asistencia a las agencias, cuestionando el modelo de arquitectura y organización del banco así como el modelo de despliegue de las agencias bancarias. Si bien es presuntuoso pensar que los operadores de pago móvil no reemplazarán totalmente a los bancos, es sin embargo fácil adivinar que estos deberán considerar seriamente concentrarse en sus actividades de intercambio de valores, depósitos para grandes ordenantes y grandes cuentas, gestión de activos, prestación de garantías bancarias para operaciones de comercio internacional, por citar solo esas operaciones.
Parece en muchos sentidos y a la vista de las estadísticas, ilusorio pensar que medidas menores como la hiperdigitalización del banco, como piensa la Société Générale, o la apertura de nuevas franjas horarias para el BGFI bastarán para contrarrestar el viento de la disrupción bancaria. Hay eventos a los que no hay que resistirse y que es mejor acompañar: entre ellos se cuenta la revolución digital.
La transformación digital de la banca está en marcha. ¡Señores banqueros, están advertidos!